

معرفی ظرفیت های کهگیلویه و بویراحمد در قاب عکاسان کشوری
یاسوج- مدیرکل فرهنگ و ارشاد اسلامی کهگیلویه و بویراحمد از اجرای برنامه ملی هنری تور تخصصی عکاسی با حضور عکاسان برجسته کشوری در سطح این استان خبر داد.
مهرین نظری
بانک مرکزی جمهوری اسلامی ایران نخستین فاز اجرایی رمزارز ملی موسوم به رمزریال را از تابستان 1401 به صورت آزمایشی آغاز کرد، آن هم با مشارکت محدود چند بانک مشخص از جمله بانک ملی و بانک ملت. با وجود اینکه این طرح می توانست مانند سایر پروژه های فناورانه با تبلیغات گسترده معرفی شود، اما بانک مرکزی ترجیح داد رمزریال را در سکوت خبری اجرا کند.
همین موضوع از همان ابتدا، گمانه زنی هایی را درباره اهداف واقعی این پروژه در فضای رسانه ای و اقتصادی کشور ایجاد کرد.
طبق اعلام رسمی بانک مرکزی، رمزریال همان ریال است که به صورت دیجیتال بر بستر زیرساخت های خاص و مبتنی بر فناوری بلاک چین (یا دفتر کل توزیع شده) تولید و عرضه می شود. هدف اصلی، آن طور که مسئولان اعلام کرده اند، ارتقای شفافیت تراکنش های مالی، افزایش کارایی نظام پرداخت و درنهایت حرکت به سوی اقتصاد هوشمند است.
رمزریال برخلاف رمزارزهای متداولی چون بیت کوین یا اتریوم، دارای پشتوانه رسمی و ارزش ثابت است و توسط بانک مرکزی کنترل می شود. از این جهت، بیشتر شبیه پروژه «یوان دیجیتال» چین یا «روپیه دیجیتال» هند است تا رمزارزهای غیرمتمرکز. درواقع رمزریال، یک نمونه از CBDC یا ارز دیجیتال بانک مرکزی (Central Bank Digital Currency) محسوب می شود که هم اکنون در کشورهای متعددی در مرحله طراحی یا اجراست.
با این حال، تجربه های بین المللی نشان می دهد اجرای موفق چنین پروژه هایی نیازمند زیرساخت های فناورانه بسیار قوی، نظام مالی شفاف، و اعتماد عمومی بالاست. سه عنصری که هنوز در اقتصاد ایران با چالش های جدی روبه روست. به ویژه مسأله «اعتماد» که در سال های اخیر با بحران های ارزی، تورم مزمن و محدودیت های بانکی تضعیف شده است.
در بیانیه ها و مصاحبه های رسمی بانک مرکزی، از رمزریال به عنوان ابزاری برای کاهش وابستگی به اسکناس، مقابله با پولشویی، افزایش سرعت پرداخت ها و حتی کمک به هدفمندی یارانه ها نام برده شده است. اما در تحلیل های منتشرشده از سوی برخی کارشناسان، اهداف مهم تری نیز مطرح شده که از منظر عمومی کمتر مورد توجه قرار گرفته اند.
یکی از این اهداف، امکان کنترل دقیق بر تراکنش های خرد و کلان در اقتصاد ایران است. به زبان ساده، رمزریال به بانک مرکزی این توانایی را می دهد که در لحظه، مسیر حرکت پول را رهگیری کند، بر زمان و مکان خرج کرد نظارت داشته باشد و حتی، در صورت لزوم، پول های دیجیتال را در قالب قراردادهای هوشمند، محدود به حوزه خاصی از مصرف کند.
این ویژگی ها اگرچه در ظاهر برای شفافیت اقتصادی مفیدند، اما می توانند با حفظ حریم خصوصی مالی شهروندان نیز در تضاد باشند.
از زمان آغاز مرحله آزمایشی رمزارز ملی، تنها سه بانک وارد فاز عملیاتی رمزریال شده اند و تعداد کاربران واقعی آن همچنان ناچیز است. طبق اطلاعات غیررسمی منتشرشده از سوی برخی منابع بانکی، تا پایان سال 1402 تعداد کاربران فعال رمزریال کمتر از 30 هزار نفر بوده است؛ آماری که در مقایسه با بیش از 100 میلیون کارت بانکی فعال در کشور، رقمی بسیار ناچیز محسوب می شود.
علت این استقبال پایین را می توان در چند عامل دانست، ابهام در کارکرد رمزریال برای مردم، نبود مشوق اقتصادی، محدود بودن پذیرنده ها، و البته نگرانی از نظارت بیش ازحد بر تراکنش ها. بسیاری از کسب وکارها و حتی کاربران عادی نگران آن هستند که رمزریال در آینده به ابزاری برای مالیات ستانی شدید یا کنترل هوشمند خرج کرد روزانه تبدیل شود.
هم زمان با تبلیغ رمزریال، نهادهای مختلف در ایران برخوردی دوگانه با فناوری های مشابه دارند. در حالی که بانک مرکزی در حال توسعه رمزارز ملی است، هنوز وضعیت قانونی رمزارزهای متداول مثل بیت کوین، اتریوم و… در ایران کاملاً نامشخص است. معاملات آنها در برخی موارد ممنوع و در برخی دیگر آزاد اعلام می شود و هیچ قانون مدونی برای صرافی های رمزارزی وجود ندارد.
همین سردرگمی سیاست گذاری، زمینه ساز بی اعتمادی کاربران به رمزریال نیز شده است. بسیاری می پرسند اگر قرار است رمزریال راهی به سوی آینده باشد، چرا در حال حاضر با نگاه امنیتی و کنترلی به فناوری های مشابه برخورد می شود؟ آیا هدف از رمزریال، ارائه یک ابزار رقابتی در اقتصاد دیجیتال است یا صرفاً تلاشی برای حفظ انحصار؟
اکنون و پس از دو سال از آغاز پروژه، رمزریال همچنان در مرحله ای محدود و غیرعمومی قرار دارد. هیچ آمار دقیقی از میزان تراکنش ها، تعداد پذیرندگان یا میزان هزینه کرد توسعه این پروژه منتشر نشده است. شفاف نبودن خود بانک مرکزی در ارائه این اطلاعات، در تضاد با شعار شفافیت مالی است که برای رمزریال مطرح شده.
برخی کارشناسان معتقدند رمزریال اگر به درستی توسعه یابد، می تواند در شرایط تحریم و محدودیت های نقل وانتقال بین المللی، به ابزاری کارآمد برای اقتصاد داخلی تبدیل شود.
اما تحقق این هدف نیازمند اصلاحات بنیادین در سیاست گذاری، اعتمادسازی عمومی، شفافیت رسانه ای و به ویژه، رفع نگاه کنترلی صرف به ابزارهای مالی دیجیتال است.
در غیر این صورت، این پروژه به سرنوشت بسیاری از پروژه های پرهیاهوی فناورانه دچار خواهد شد، سرمایه گذاری سنگین، تبلیغات غیرواقعی، خروجی کم، و در نهایت فراموشی تدریجی.
تگ ها اخبار برگزیده پول دیجیتال چین رمزریال سرمقاله
یاسوج- مدیرکل فرهنگ و ارشاد اسلامی کهگیلویه و بویراحمد از اجرای برنامه ملی هنری تور تخصصی عکاسی با حضور عکاسان برجسته کشوری در سطح این استان خبر داد.
رشت- استاندار گیلان بر ضرورت مدیریت و برنامه ریزی فرآیند امتحانات نهایی در استان تاکید کرد.
وزیر کار با اشاره به ساخت 300 هزار مسکن کارگری گفت: برنامه مسکن کارگری برای همه کارگران به دولت تقدیم خواهد شد.
شهرکرد-مدیرکل هواشناسی چهارمحال و بختیاری گفت: برای بعدازظهرها احتمال بارش های رگباری به ویژه در ارتفاعات استان وجود دارد، بر همین اساس هشدار هواشناسی سطح زرد صادر شده است.
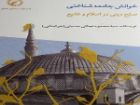
به گزارش ایکنا، کتاب «خوانش جامعه شناختی صلح دینی در اسلام و تشیع» تألیف سیدمحمود نجاتی حسینی (خراسانی) است که توسط انتشارات منشور صلح به چاپ رسیده است.
این کتاب سومین کتاب از مجموعه مطالعات مفصل «جامعه شناسی های دین ـ اسلام ـ تشیع» است که حاصل دو دهه دین پژوهی فرهنگی اجتماعی (تدریس و تألیف و تحقیق و نقد و گفت وگو) و تجربه دین زیستی عقیدتی معرفتی مؤلف است.
اهواز - معاون هماهنگی امور اقتصادی استانداری خوزستان گفت: شرکت های بزرگ فعال در استان که از انتقال حساب های خود به خوزستان خودداری کنند مشمول پرداخت دو برابری مالیات می شوند.

سخنگوی نیروهای مسلح یمن بر پاسخ قاطع به تجاوزات رژیم سعودی به این کشور تاکید کرد.
بشاگرد- فرمانده سپاه بشاگرد از اجرای بیش از 110 عنوان برنامه همزمان با هفته دفاع مقدس در این شهرستان خبر داد.
بندرعباس- رئیس پلیس امنیت اقتصادی استان هرمزگان از کشف بالغ بر 4 هزار عدد دوربین مداربسته قاچاق به ارزش 260 میلیارد ریال در یکی از بنادر این استان خبر داد.
دبیرکل سازمان ملل اعلام کرد: با شکافی ژئوپلیتیک و عمیق روبرو هستیم که شورای امنیت را فلج کرده است.
سفیر و نماینده دائم جمهوری اسلامی ایران در سازمان ملل در ژنو، در شصت و سومین نشست شورای حقوق بشر گفت: اقدامات آمریکا و اسرائیل مصداق «جنایت علیه بشریت» است.

 خبرگزاری مهر

{{name}}
{{content}}